Bij het vergelijken van creditcards kijken veel mensen eerst naar de jaarbijdrage. Logisch, want dat is de prijs die de aanbieder meestal het duidelijkst laat zien. Maar wat je uiteindelijk betaalt, hangt ook af van hoe je de kaart gebruikt.
Iemand die alleen af en toe een hotel boekt, heeft andere kosten dan iemand die regelmatig buiten de eurozone betaalt of contant geld opneemt. En bij premiumkaarten betaal je vaak voor voordelen die je misschien helemaal niet nodig hebt.
Hieronder lopen we de belangrijkste kosten langs, zodat je zelf kunt uitrekenen wat een kaart in jouw situatie kost.
1. De vaste kaartbijdrage
Dit is het bedrag dat je betaalt om de kaart te hebben, ongeacht hoeveel je ermee uitgeeft. Sommige kaarten zitten bij een betaalpakket inbegrepen, andere betaal je los per maand of per jaar.
Bij eenvoudige kaarten gaat het vaak om enkele tientjes per jaar. Uitgebreidere kaarten zijn duurder en premiumkaarten kunnen honderden euro’s per jaar kosten. De Consumentenbond noemt voor reguliere kaarten prijzen vanaf enkele tientjes tot meer dan € 200 per jaar. Premiumproducten zoals American Express Platinum vallen daar met hun aparte voordelenpakket duidelijk boven.
Een lage jaarbijdrage is prettig. Maar als je vervolgens vaak hoge gebruikskosten betaalt, hoeft de goedkoopste kaart op papier niet de voordeligste te zijn.
2. Koersopslag bij betalen in een andere valuta
Als je in euro’s afrekent, denk je meestal nauwelijks aan wisselkoersen. Betaal je in Britse ponden, Amerikaanse dollars of een andere valuta, dan kan de kaartuitgever een koersopslag rekenen.
Een opslag van 2,5% lijkt klein. Maar op een reis waarop je € 2.000 aan uitgaven in vreemde valuta doet, is dat ongeveer € 50 extra. Bij € 4.000 wordt het ongeveer € 100. De exacte afrekening hangt af van de geldende wisselkoers en voorwaarden.
Volgens de Consumentenbond verschillen die percentages per uitgever. American Express rekent in de geraadpleegde vergelijking 2,5% koersopslag. Er zijn ook andere betaalproducten met lagere kosten voor vreemde valuta.
Mijn advies: reis je veel buiten eurolanden, vergelijk dan niet alleen de jaarprijs maar juist ook de kosten per buitenlandse transactie.
3. Contant geld opnemen is vaak duur
Een creditcard kan handig zijn als noodoplossing bij een geldautomaat. Voor regelmatig geld opnemen is het meestal een slechte keuze.
De aanbieder kan een percentage van het opnamebedrag rekenen, soms met een minimumbedrag. Bij vreemde valuta komt er mogelijk ook koersopslag bij. En de geldautomaat zelf kan eveneens kosten tonen.
Een voorbeeld met de tarieven die de Consumentenbond voor American Express vermeldt: bij een opname van € 200 kan 3,5% opnamevergoeding al € 7 kosten, nog vóór eventuele opslag voor vreemde valuta of een toeslag van de geldautomaat.
Let op: met een American Express-kaart kun je sinds 1 juli 2026 in Nederland geen contant geld meer opnemen; in het buitenland kan het nog. Wat dat betekent en wat ICS rekent, lees je in geld opnemen met een creditcard.
Voor dagelijks contant geld opnemen is een gewone betaalpas vaak praktischer. Controleer wel de tarieven van jouw bank en de buitenlandse automaat.
4. Rente en gespreid betalen: let op het soort kaart
Niet iedere kaart werkt hetzelfde.
Bij een traditionele creditcard met een kredietmogelijkheid kun je soms een deel van het openstaande bedrag later betalen. Daar kunnen rentekosten bij horen. Niet alle uitgevers bieden die mogelijkheid nog aan.
Een charge card werkt anders. Bij American Express in Nederland betaal je de volledige rekening maandelijks. Gespreid aflossen is niet mogelijk. Je kunt een hoge aankoop dus niet zomaar maanden laten staan alsof het een persoonlijke lening is.
Dit onderscheid is belangrijker dan de naam op de kaart. Vraag jezelf vóór de aanvraag af of je iedere maand het volledige uitgegeven bedrag kunt betalen. Zo niet, dan is achteraf betalen met een charge card waarschijnlijk geen geschikte oplossing.
Ook zonder gespreid betalen kunnen betalingsachterstanden vervelende gevolgen hebben, bijvoorbeeld door herinneringen of incassokosten. Betaal daarom altijd op tijd en houd het openstaande saldo goed bij.
5. Extra kaarten voor partner of gezin
Sommige aanbieders geven gratis aanvullende kaarten uit. Bij andere betaal je voor een extra kaart of voor een uitgebreidere versie daarvan.
Kijk daarbij goed naar de verschillen. Een aanvullende kaart kan dezelfde betaalfunctie hebben, maar niet noodzakelijk alle reisvoordelen of verzekeringseigenschappen van de hoofdkaart.
Heb je een partner die dezelfde voordelen wil gebruiken, dan kan dit onderdeel veel uitmaken. De goedkope extra kaart blijkt mogelijk niet het pakket te bieden dat je verwachtte.
Voor de American Express Platinum zetten we dat uitgebreid op een rij in ons artikel over de extra Platinum Card voor je partner.
6. Verzekeringen: inbegrepen betekent niet altijd voordelig
Veel creditcards bieden een aankoopverzekering of bepaalde reisdekkingen. Dat kan prettig zijn, bijvoorbeeld als een aankoop beschadigd raakt of je reis vertraging oploopt.
Maar ‘verzekerd’ is geen vrijbrief. Controleer de voorwaarden voor het maximale bedrag, het eigen risico en eventuele uitzonderingen. Soms moet je de aankoop of reis bovendien met de betreffende kaart hebben betaald.
Kijk ook naar je bestaande verzekeringen. Als je al een goede doorlopende reisverzekering hebt, levert een overlappende dekking niet automatisch extra financiële waarde op.
7. Wanneer is een premiumkaart zijn geld waard?
Een kaart met een bijdrage van € 900 per jaar, zoals American Express Platinum bij het huidige tarief, moet je anders beoordelen dan een eenvoudige kaart van enkele tientjes.
Je betaalt dan niet alleen voor een betaalmiddel. Je betaalt ook voor toegang tot diensten zoals lounges, Privium en geselecteerde restaurant- of hotelvoordelen.
Of dat verstandig is, hangt af van je gebruik. Vlieg je vaak, dan kan het pakket waarde hebben. Ga je één keer per jaar op vakantie en gebruik je weinig extra’s, dan wordt het lastig de bijdrage te rechtvaardigen.
We hebben hiervoor een apart artikel gemaakt: is American Express Platinum € 900 per jaar waard?.
Rekenvoorbeeld: dezelfde kaart, ander gebruik
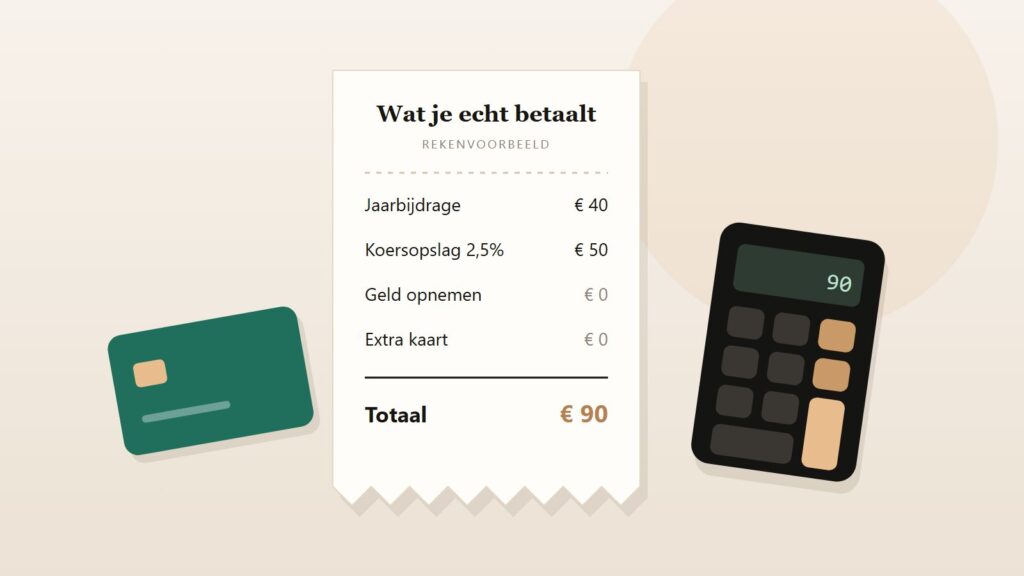
Stel dat twee mensen allebei een creditcard met een jaarlijkse bijdrage van € 40 hebben. Hun gebruik verschilt:
| Kostenpost | Persoon A: vooral Nederland | Persoon B: vaker buiten de eurozone |
|---|---|---|
| Vaste bijdrage | € 40 | € 40 |
| Uitgaven in vreemde valuta | € 0 | € 2.000 |
| Voorbeeldopslag van 2,5% | € 0 | € 50 |
| Contant geld opnemen | Niet | Niet |
| Totale voorbeeldkosten | € 40 | € 90 |
Dit is een hypothetische kaart en geen tariefopgave van een specifieke uitgever. Het laat wel zien waarom je niet genoeg hebt aan de vermelde jaarbijdrage.
Als persoon B ook regelmatig geld opneemt, kan het verschil verder oplopen. En als persoon A betaalt voor reisvoordelen die nooit worden gebruikt, zijn ook die vaste kosten mogelijk onnodig.
Zo kies je een kaart die bij je past
Maak de vergelijking niet ingewikkelder dan nodig. Kijk naar deze vier punten:
- Gebruik: betaal je vooral in Nederland, online of juist veel op reis?
- Bijkomende kosten: wat betaal je voor vreemde valuta, geld opnemen en extra kaarten?
- Terugbetaling: moet je het saldo direct volledig voldoen of bestaan er mogelijkheden voor gespreid betalen?
- Voordelen: welke verzekeringen en extra’s ga je daadwerkelijk gebruiken?
Wie alleen een kaart zoekt voor online aankopen en een hotelreservering, hoeft meestal geen duur pakket reisvoordelen te kopen. Wie juist regelmatig reist, kan meer hebben aan een kaart die extra comfort biedt, mits de kosten daartegen opwegen.
En vergeet een heel praktische vraag niet: wordt de kaart geaccepteerd op de plekken waar je wilt betalen? Voor American Express leggen we dat uit in waar je in Nederland met Amex kunt betalen.
Tot slot
De werkelijke prijs van een creditcard staat niet op één regel in een vergelijkingstabel. Hij ontstaat uit de combinatie van de vaste bijdrage en jouw gebruik.
Kijk dus eerst naar je betaalgedrag van het afgelopen jaar. Hoe vaak betaalde je in een andere valuta? Nam je contant geld op? Welke verzekeringen heb je al? En welke extra’s zou je zonder kaart ook voor geld aanschaffen?
Met die antwoorden kun je veel beter beoordelen of een kaart goedkoop, duur of juist passend is.