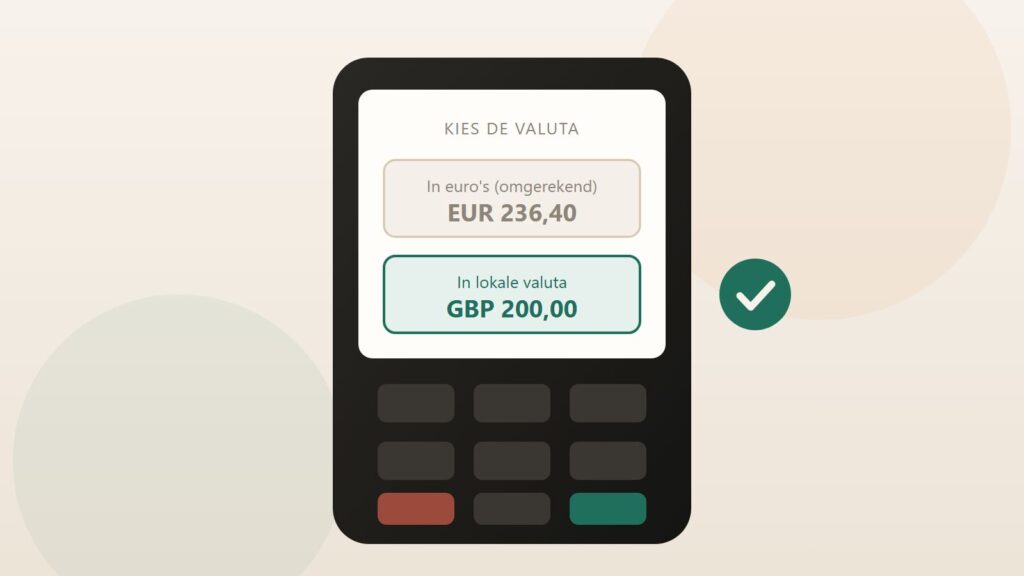
Je rekent af in een restaurant in Londen. Op het pinapparaat verschijnt een vraag: wil je betalen in Britse ponden of in euro’s? De keuze voor euro’s voelt prettig. Je ziet meteen wat er van je rekening gaat.
Toch is dat vaak niet de voordeligste optie. Dat komt door iets wat Dynamic Currency Conversion heet, meestal afgekort tot DCC.
De korte versie: betaal in landen met een andere munt meestal in de lokale valuta, en laat je eigen kaartuitgever omrekenen. Maar controleer ook de koersopslag van je kaart. Helemaal gratis wisselen is niet vanzelfsprekend.
Wat gebeurt er als je voor euro’s kiest?
Stel dat je in Polen een rekening van 400 zloty wilt betalen. De betaalautomaat biedt aan om het bedrag meteen in euro’s om te rekenen. Die omrekening gebeurt via een dienst die bij de winkel of betaalautomaat hoort. Je ziet het eindbedrag in euro’s vóór je betaalt.
Dat klinkt handig, maar de aangeboden koers kan minder gunstig zijn en er kunnen extra kosten in verwerkt zitten. De duidelijkheid van een direct eurobedrag kan dus geld kosten.
En wat gebeurt er bij lokale valuta?
Kies je voor zloty, ponden of dollars, dan wordt de betaling in die munt verwerkt. Je kaartnetwerk en kaartuitgever bepalen vervolgens volgens hun voorwaarden hoe het bedrag naar euro’s wordt omgerekend.
Daarbij kan jouw kaartuitgever zelf een koersopslag rekenen. Dat is geen reden om automatisch voor DCC te kiezen. Je vergelijkt namelijk twee mogelijke omrekenmethoden, elk met eigen kosten.
De Europese Commissie wijst erop dat kiezen voor je eigen valuta door de extra omrekenkosten vaak duurder uitpakt. Visa benadrukt dat aanbieders de gebruikte koers en eventuele opslag zichtbaar moeten maken en dat jij vrij moet kunnen kiezen.
Rekenvoorbeeld: wat scheelt het?
Neem een aankoop met een waarde van ongeveer € 200 vóór omrekenkosten. We gebruiken expres fictieve percentages om het verschil te laten zien:
| Mogelijkheid | Veronderstelde totale opslag | Bedrag |
|---|---|---|
| Betalen in euro’s via DCC | 5% | € 210 |
| Betalen in lokale valuta, kaart rekent om | 2% | € 204 |
| Verschil | 3 procentpunt | € 6 |
Dit is geen actueel tarief van een bank, winkel of creditcard. In werkelijkheid hangen de percentages af van je kaart, de wisselkoers, de gekozen DCC-aanbieder en het moment van verwerking. Het laat wel zien dat een klein procentueel verschil op vakantie kan optellen.
Waar moet je precies op letten op het scherm?
Zoek naar woorden als:
- ‘Pay in EUR’ versus ‘Pay in local currency’;
- ‘Accept conversion’ versus ‘Decline conversion’;
- een aangeboden wisselkoers en een procentuele markup;
- ‘Guaranteed rate’ of ‘conversion by merchant’.
Als je geen DCC wilt, kies je normaal gesproken de lokale munt en sla je de aangeboden omrekening over. De exacte knoptekst verschilt per land en automaat. Lees dus wat de knop werkelijk betekent.
Geld opnemen bij een buitenlandse automaat
Bij geldautomaten kan hetzelfde gebeuren. De automaat biedt een omzetting naar euro’s aan, soms met een tekst die doet vermoeden dat dit ‘veiliger’ is. Maar een afwijzing van de omrekenservice is niet hetzelfde als de geldopname afbreken.
Er kunnen bovendien twee andere kosten spelen:
- Een bedrag dat de geldautomaat zelf vraagt voor de opname.
- Een opnamevergoeding en/of koersopslag van je eigen bank of creditcarduitgever.
Daarom kan contant geld opnemen met een creditcard relatief duur zijn, ook als je de juiste valuta kiest. Check eerst je kaartvoorwaarden en vergelijk zo nodig met je gewone betaalpas.
Betaal je buiten de eurozone altijd met een creditcard?
Nee. Vaak is je reguliere Visa Debit- of Debit Mastercard-betaalpas heel geschikt voor dagelijkse uitgaven. Zie ook Visa Debit of creditcard. Creditcards kunnen handig zijn voor sommige reserveringen, reissituaties of kaarten met specifieke voorwaarden, maar de goedkoopste kaart voor betalingen in vreemde valuta hoeft niet de beste te zijn voor een hotelborg.
Het slimste is om vóór vertrek twee dingen te controleren: welke betaalmiddelen je op de bestemming nodig hebt en wat de buitenlandse valutakosten van elke kaart zijn.
Wanneer is betalen in euro’s tóch logisch?
Er zijn uitzonderlijke situaties waarin een concrete DCC-aanbieding concurrerend kan zijn, bijvoorbeeld als de kaartuitgever zelf een hogere opslag rekent. Je moet dan de werkelijke percentages kunnen vergelijken. Zonder die vergelijking is kiezen voor lokale valuta een verstandige standaardregel, geen wiskundige garantie.
Wat als de winkelmedewerker al op euro’s heeft gedrukt?
Vraag vóór bevestiging of de betaling opnieuw in lokale valuta kan worden aangeboden. Als je geen duidelijke keuze hebt gekregen, bewaar de bon en bespreek dit met de kaartuitgever. Visa schrijft voor dat aanbieders de keuze en de bijbehorende kosten duidelijk moeten tonen.
Na een voltooide betaling is terugdraaien niet vanzelfsprekend. Bewaar de documentatie als je vermoedt dat de conversie zonder toestemming is toegepast.
De vertrekcheck van SwipeWise
Voordat je naar een niet-euroland vertrekt:
- Controleer de koersopslag voor kaartbetalingen.
- Controleer apart de kosten voor contant geld opnemen.
- Noteer welke kaart je als reserve kunt gebruiken.
- Kijk of er een limiet op buitenlandse transacties of geldopnames geldt.
- Onthoud één regel: bij een valutakeuze meestal de lokale munt kiezen.
Reischeck om te printen
Vul in wat je weet en print het blad of sla het op als pdf. Leeg laten mag ook: dan krijg je een blanco blad om met de hand in te vullen.
Vul nooit je volledige kaartnummer, pincode of beveiligingscode (CVC) in.
Je gegevens blijven op je eigen apparaat; er wordt niets verstuurd of opgeslagen.
Samengevat: het eurobedrag op de automaat is niet automatisch de voordeligste keuze. Met de lokale valuta laat je de omrekening doorgaans aan je eigen kaartuitgever. Kijk vóór vertrek wel welke opslag die partij rekent. Werkt je kaart onderweg niet, lees dan waarom een creditcard geweigerd kan worden.
Veelgestelde vragen
Moet ik in het Verenigd Koninkrijk ponden of euro’s kiezen?
Meestal Britse ponden. Bekijk vooraf wel de koersopslag van je kaart.
Is ‘decline conversion’ hetzelfde als de betaling weigeren?
Nee. Bij DCC betekent het normaal dat je de aangeboden valutaomrekening weigert, niet de aankoop zelf. Controleer de schermtekst.
Zijn er bij Visa en Mastercard altijd dezelfde wisselkoersen?
Nee. Netwerkkoersen, verwerkingstijd en eventuele toeslagen van de kaartuitgever kunnen verschillen.
Is een creditcard altijd goedkoper dan een betaalpas in het buitenland?
Nee. Vergelijk kaartkosten en contantopnametarieven; de goedkoopste keuze hangt af van de situatie.
Bronnen
Laatst inhoudelijk gecontroleerd op 5 november 2026. Voorwaarden van kaartuitgevers, verhuurders en hotels kunnen veranderen; controleer altijd de actuele situatie bij de aanbieder. Deze informatie is algemeen en geen persoonlijk financieel advies.