Je bestelt online een jas, betaalt met je creditcard en krijgt netjes een bevestigingsmail. Alleen komt het pakket nooit aan. De webshop reageert niet meer op je berichten. Of je ziet op je kaartoverzicht dat een bedrijf geld heeft afgeschreven voor een abonnement dat je al had opgezegd.
In zulke situaties kun je soms een creditcardbetaling terugboeken. Dat heet een chargeback of betalingsbetwisting. Het is geen magische knop waarmee je elke aankoop kunt terugdraaien, maar wel een belangrijke mogelijkheid om je geld terug te vragen als er iets misgaat.
Wat is een chargeback?
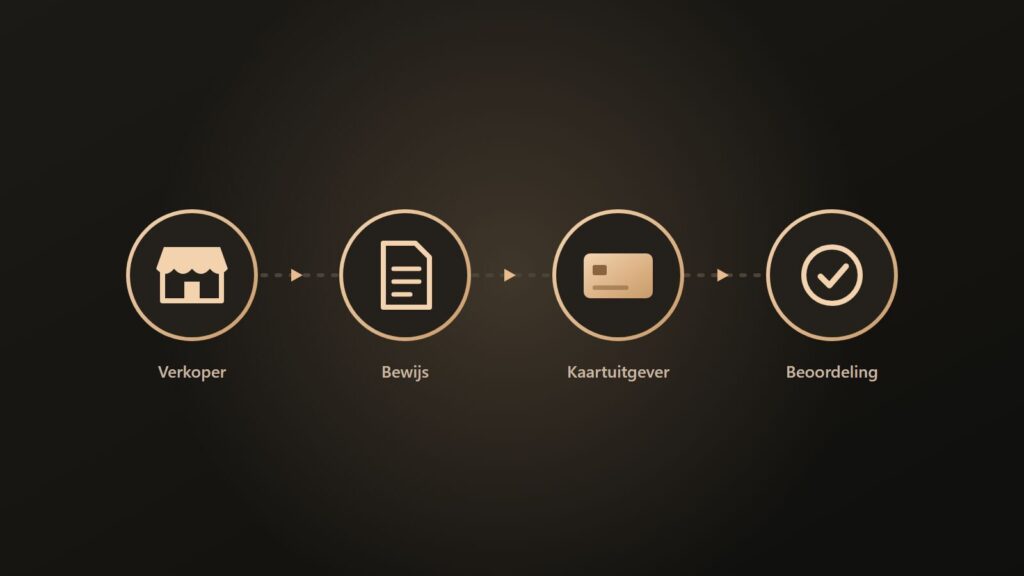
Met een chargeback vraag je je kaartuitgever om een betaling te onderzoeken en, als de regels daarvoor ruimte bieden, terug te draaien. De kaartuitgever kijkt naar je melding, de betalingsgegevens en de bewijsstukken. Soms krijgt de verkoper gelegenheid om te reageren.
Je vraagt dus niet simpelweg aan je bank om ‘het geld terug te storten’. Er volgt een beoordeling. Het resultaat hangt onder andere af van de reden voor de betwisting, de geldende kaartregels, de voorwaarden van je kaart en het bewijs dat beschikbaar is.
Wanneer kun je een betaling betwisten?
De bestelling is niet geleverd. Je hebt betaald, maar ontvangt niets. De beloofde leverdatum is verstreken en de verkoper komt ook na contact niet met een oplossing.
Je krijgt iets heel anders dan besteld. Denk aan een product dat wezenlijk afwijkt van de beschrijving. Maak foto’s en bewaar de productpagina of bestelling.
Je wordt dubbel belast. Je ziet twee definitieve betalingen voor dezelfde aankoop, terwijl er maar één verschuldigd was. Controleer eerst of niet één van beide regels een tijdelijke reservering is.
Een geannuleerd abonnement wordt toch afgeschreven. Je hebt bewijs van opzegging, maar er volgt opnieuw een betaling. De overeenkomst en de opzegvoorwaarden zijn hier relevant.
Je herkent een betaling helemaal niet. Dit kan fraude zijn. Neem dan meteen contact op met je kaartuitgever. Wacht niet eerst enkele weken op een reactie van een onbekende verkoper. Wat je bij een gestolen kaart of misbruik van je kaartgegevens doet, lees je in creditcard gestolen of kwijt.
Een chargeback is overigens niet voor ieder conflict de juiste oplossing. Een teleurstellende service, een meningsverschil over smaak of spijt van een aankoop is niet automatisch een geldige grond.
Chargeback is niet hetzelfde als aankoopverzekering
Deze twee worden online vaak door elkaar gehaald.
Een chargeback heeft te maken met de betaling en het niet of verkeerd nakomen van een transactie. Bijvoorbeeld wanneer een bestelling niet wordt geleverd.
Een aankoopverzekering kan onder voorwaarden schade, diefstal of soms verlies van een betaald product dekken. Of die verzekering bestaat, hoelang de dekking geldt en welke uitsluitingen er zijn, hangt af van je kaart en polis.
Een voorbeeld maakt het verschil duidelijk:
- Je koopt een laptop voor € 850 en de webshop levert niets. Een betalingsbetwisting kan relevant zijn.
- Je koopt dezelfde laptop, ontvangt hem en laat hem daarna vallen. Dan is een betalingsbetwisting niet de logische route; mogelijk is er een aankoopverzekering van toepassing, maar alleen als de polis dit dekt.
Ga er dus niet van uit dat ieder probleem met een aankoop via dezelfde regeling wordt opgelost. Wat zo’n verzekering wel en niet dekt, staat in aankoopverzekering van je creditcard.
Zo pak je een terugboeking verstandig aan
Stap 1: bepaal wat er precies is misgegaan
Is het bedrag echt definitief afgeschreven? Zoek je bestelling, betalingsdatum en het bedrag erbij. Als het nog een reservering is, gaat het mogelijk om een ander proces.
Stap 2: neem contact op met de verkoper
Bij een gewone leverings- of retourkwestie is dit vaak de verstandigste eerste stap en kan het onderdeel zijn van de voorwaarden voor een betwisting. Leg feitelijk uit wat er is gebeurd en vraag om levering, herstel of terugbetaling. Bewaar de e-mail en de reactie.
Bij een onbekende of frauduleuze transactie geldt juist: meld het onmiddellijk aan je kaartuitgever. Je hoeft niet eerst met een mogelijke fraudeur in gesprek.
Stap 3: verzamel bewijs
Zorg voor een overzicht dat iemand anders zonder uitleg kan begrijpen. Denk aan:
- bestelling of contract en betaalbewijs;
- afgesproken leverdatum en correspondentie met de verkoper;
- screenshot van productbeschrijving en retourvoorwaarden;
- bewijs van opzegging bij een abonnement;
- foto’s als je een verkeerd of beschadigd product hebt ontvangen;
- bewijs van retourzending, als dat relevant is.
Gebruik originele documenten en geef aan wat je al hebt geprobeerd. Maak geen uitgebreid emotioneel verhaal: feiten zijn hier belangrijker.
Stap 4: meld de transactie bij je kaartuitgever
Bij ICS kun je bijvoorbeeld vanuit je kaartomgeving een transactie selecteren en een probleem melden. Andere aanbieders gebruiken een eigen app, formulier of klantenservice. Vraag naar de juiste procedure voor jouw kaart.
Stap 5: reageer snel op aanvullende vragen
Een kaartuitgever kan meer informatie vragen of de reactie van de verkoper aan je voorleggen. Reageer binnen de genoemde termijn; ICS noemt bijvoorbeeld tien dagen. Een tijdelijke terugboeking is soms voorwaardelijk en kan weer worden teruggedraaid als de betwisting niet terecht blijkt.
Hoeveel tijd heb je om een betaling terug te boeken?
Daar is geen universeel antwoord op. Voor verschillende soorten betwistingen kunnen verschillende startmomenten en termijnen gelden. ICS vraagt bij een aantal betwistingen bijvoorbeeld om de transactie binnen drie maanden na de transactiedatum te melden. Bij andere aanbieders of redenen kan iets anders gelden.
Wacht daarom niet tot de uiterste datum. Zodra je weet dat een bestelling niet geleverd wordt of een afschrijving onterecht lijkt, controleer je de regels van je eigen kaartuitgever en neem je contact op.
Voorbeeld: webshop levert niet
Je koopt op 1 september een bureaustoel voor € 240. Levering zou uiterlijk 8 september plaatsvinden. Op 10 september is er nog niets. Je mailt de verkoper; die belooft de volgende week te bezorgen. Eind september is er nog steeds geen stoel en reageert het bedrijf niet meer.
Wat doe je? Bewaar je bestelling, betaalbewijs, beloofde levertijd en e-mails. Controleer je consumentenrechten: als geen andere leveringstermijn is afgesproken, geldt bij koop op afstand in principe levering binnen 30 dagen, maar een afgesproken termijn kan eerder liggen. De wettelijke route kan bestaan uit een redelijke extra termijn geven en daarna de koop ontbinden. Meld de situatie tegelijk tijdig bij je kaartuitgever zodat je niet ongemerkt een betwistingstermijn mist.
Dit voorbeeld laat zien waarom een chronologisch overzicht zo nuttig is. Niet alleen ‘ik heb niets gekregen’, maar ook ‘dit was afgesproken, dit heb ik geprobeerd en dit is er nog niet gebeurd’.
Wat als de verkoper failliet is?
Ook dan kun je bij sommige creditcards een niet-geleverde aankoop betwisten. Maar het is niet gegarandeerd: regelingen en uitzonderingen verschillen per uitgever. De Consumentenbond wijst er bijvoorbeeld op dat niet elke kaart dezelfde dekking biedt bij faillissement. Controleer dit bij jouw kaartuitgever en volg ook eventuele instructies van de curator.
Kun je een betaling met Visa Debit terugboeken?
Soms wel. Moderne debitcards kunnen eveneens een chargebackregeling hebben. Dat betekent niet dat je automatisch dezelfde aankoopverzekering of alle overige voorwaarden hebt als bij een creditcard. Vraag je bank welke betwistingsmogelijkheden voor jouw kaart gelden. Meer over de verschillen lees je in Visa Debit of creditcard.
Gebruik je kaart verstandig
Controleer je afschrijvingen regelmatig, bewaar belangrijke aankoopbewijzen en maak direct melding van onbekende transacties. Je hoeft niet alle problemen zelf juridisch op te lossen, maar een complete, tijdige melding maakt het makkelijker om de juiste route te volgen.
Kort antwoord: een creditcardbetaling terugboeken kan in veel problematische situaties, maar niet altijd. Handel op tijd, leg de feiten vast en laat de kaartuitgever beoordelen welke regeling op jouw transactie van toepassing is. Wil je vóór een aankoop weten welke betaalmanier past, lees dan creditcard of iDEAL.
Betaal je online met iDEAL of het nieuwe Wero? Dan gelden andere regels dan bij een creditcard. Wat er verandert, lees je in iDEAL wordt Wero: wat verandert er voor jou?
Veelgestelde vragen
Krijg ik met een chargeback altijd mijn geld terug?
Nee. Een betwisting wordt beoordeeld en kan worden afgewezen. Soms is een voorlopige terugbetaling mogelijk die later wordt teruggedraaid.
Moet ik eerst naar de webshop?
Bij veel leveringsgeschillen is contact met de verkoper de normale eerste stap. Bij vermoeden van fraude of een niet-herkende betaling moet je de kaartuitgever meteen waarschuwen.
Kan ik een verlopen abonnement terugboeken?
Als er onterecht is afgeschreven na een rechtsgeldige opzegging, kan een betwisting mogelijk zijn. Bewaar het opzegbewijs.
Kan ik een hotelborg terugboeken?
Als het alleen om een tijdelijke kaartreservering gaat, is dat anders dan een definitieve onterechte afschrijving. Controleer de status eerst.
Bronnen
Laatst inhoudelijk gecontroleerd op 5 november 2026. Voorwaarden van kaartuitgevers, verhuurders en hotels kunnen veranderen; controleer altijd de actuele situatie bij de aanbieder. Deze informatie is algemeen en geen persoonlijk financieel advies.